Posts tagged with: tfr
TFR: come passare da una tassazione del 23% a una del 9%

Caro lettore,
che non hai un fondo pensione, mi spieghi perché?
Molto spesso dietro a questa scelta non c’è una reale mancanza di interesse, ma solo una serie di falsi miti o scarse informazioni.
Spesso si pensa che il fondo pensione sia un “blocco” per i propri risparmi o qualcosa a cui pensare solo in tarda età. La realtà, soprattutto alla luce delle novità normative di questo 2026, è molto diversa.
Per approfondire CLICCA QUI.
Buona lettura.
22 maggio 2026
L’importanza della pianificazione e del tempo.

Marco 26 anni nel 2007 (anno della riforma previdenziale) ha pensato che il mondo fosse cambiato rispetto a quello dei suoi genitori e ha deciso di trasferire il suo TFR al fondo pensione.
Oggi, dopo 19 anni, Marco ha accantonato una somma considerevole finalizzata alla sua tutela futura e non dimentichiamo mai che in questi anni, nei mercati finanziari, è successo di tutto: banche che falliscono, pandemie, guerre ecc..
Buona riflessione.
P.S. Se sei curioso dell’evoluzione del capitale di Marco confronta l’immagine di gennaio 2026 con quelle inviate negli anni precedenti cliccando su CLICCA QUI.
13 marzo 2026
TFR: in azienda non cresce, in un fondo sì!
C’è una domanda cruciale per il tuo futuro finanziario: lasciare il TFR in azienda o destinarlo alla previdenza complementare?
La Scelta è Semplice:
- TFR in Azienda: Il tuo capitale cresce lentamente, con parametri fissi perdendo le opportunità di crescita del mercato. Il tuo risparmio non cresce.
- TFR nel Fondo Pensione: Il tuo capitale viene investito per crescere nel tempo e gode di una tassazione finale estremamente vantaggiosa. Il tuo risparmio sì, cresce.
E’ il momento di prendere in mano la situazione e massimizzare i tuoi risparmi per la pensione. Non perdere questa opportunità di rendimento e agevolazioni fiscali!
Buona visione.
Per il video clicca qui
07 novembre 2025
Il valore del TFR all’interno delle aziende.
Le aziende con meno di 50 dipendenti ogni anno calcolano il Trattamento di fine rapporto (TFR) maturato dai loro dipendenti, che sarà messo a bilancio come debito verso i lavoratori; tale debito, adeguatamente rivalutato (1,5% + 75% ISTAT), sarà liquidato al dipendente alla cessazione del rapporto di lavoro (o anticipato nei casi previsti dal codice civile).
Spesso mi viene domandato se esiste un modo per ottimizzare la gestione di questo aspetto; come efficacemente spiegato nelle slides sotto, segnalo che per evitare la crescita di tale “debito” esiste la possibilità di versare il TFR gradualmente nel Fondo pensione del dipendente, ottenendo significativi benefici fiscali per il datore di lavoro, e un accantonamento pro-integrazione pensionistica per il lavoratore.


Resto a disposizione per ogni confronto.

19 maggio 2025
L’importanza della pianificazione e del tempo.
A ottobre 2020, mese dell’educazione finanziaria, vi ho inviato whatsapp sul tema della previdenza.
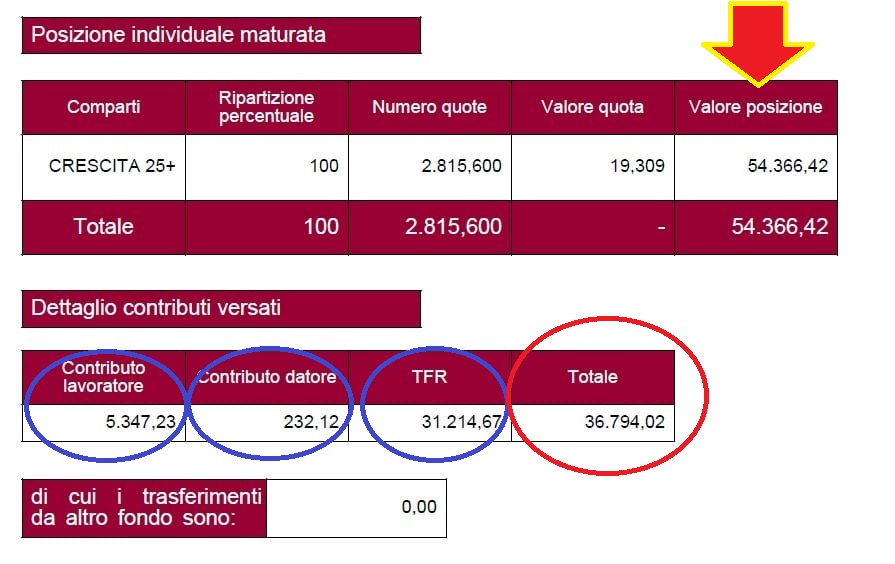
“Marco 26 anni ha pensato che il mondo previdenziale è cambiato rispetto a quello dei suoi genitori e nel 2007 ha deciso di trasferire il suo TFR al fondo pensione. Oggi Marco ha accantonato una somma considerevole finalizzata alla sua tutela futura”.
Sono passati 2 anni, e Marco ha visto la sua somma accantonata crescere ulteriormente (non dimentichiamo mai che in questi 15 anni, nei mercati finanziari, è successo di tutto: banche che falliscono, pandemie, guerre ecc.).
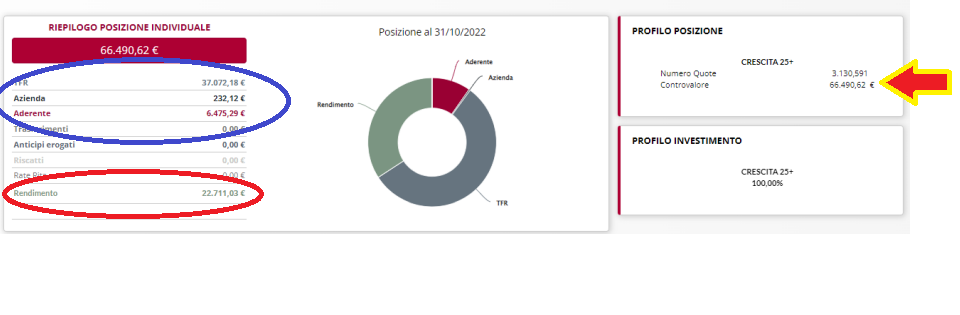
Questa era la sua posizione che vi avevo mostrato nel 2020:
Certamente sono argomenti che facciamo fatica a trattare ma non considerarli potrebbe avere degli impatti sulla nostra serenità futura.
18 novembre 2022